عند التفكير في شراء عقار للاستثمار في أبوظبي، لا يكفي أن تسأل عن سعر العقار أو قيمة الإيجار المتوقعة فقط. القرار الاستثماري الصحيح يحتاج إلى فهم واضح للعائد على الاستثمار، والتكاليف الفعلية، وفرص نمو قيمة العقار على المدى الطويل.
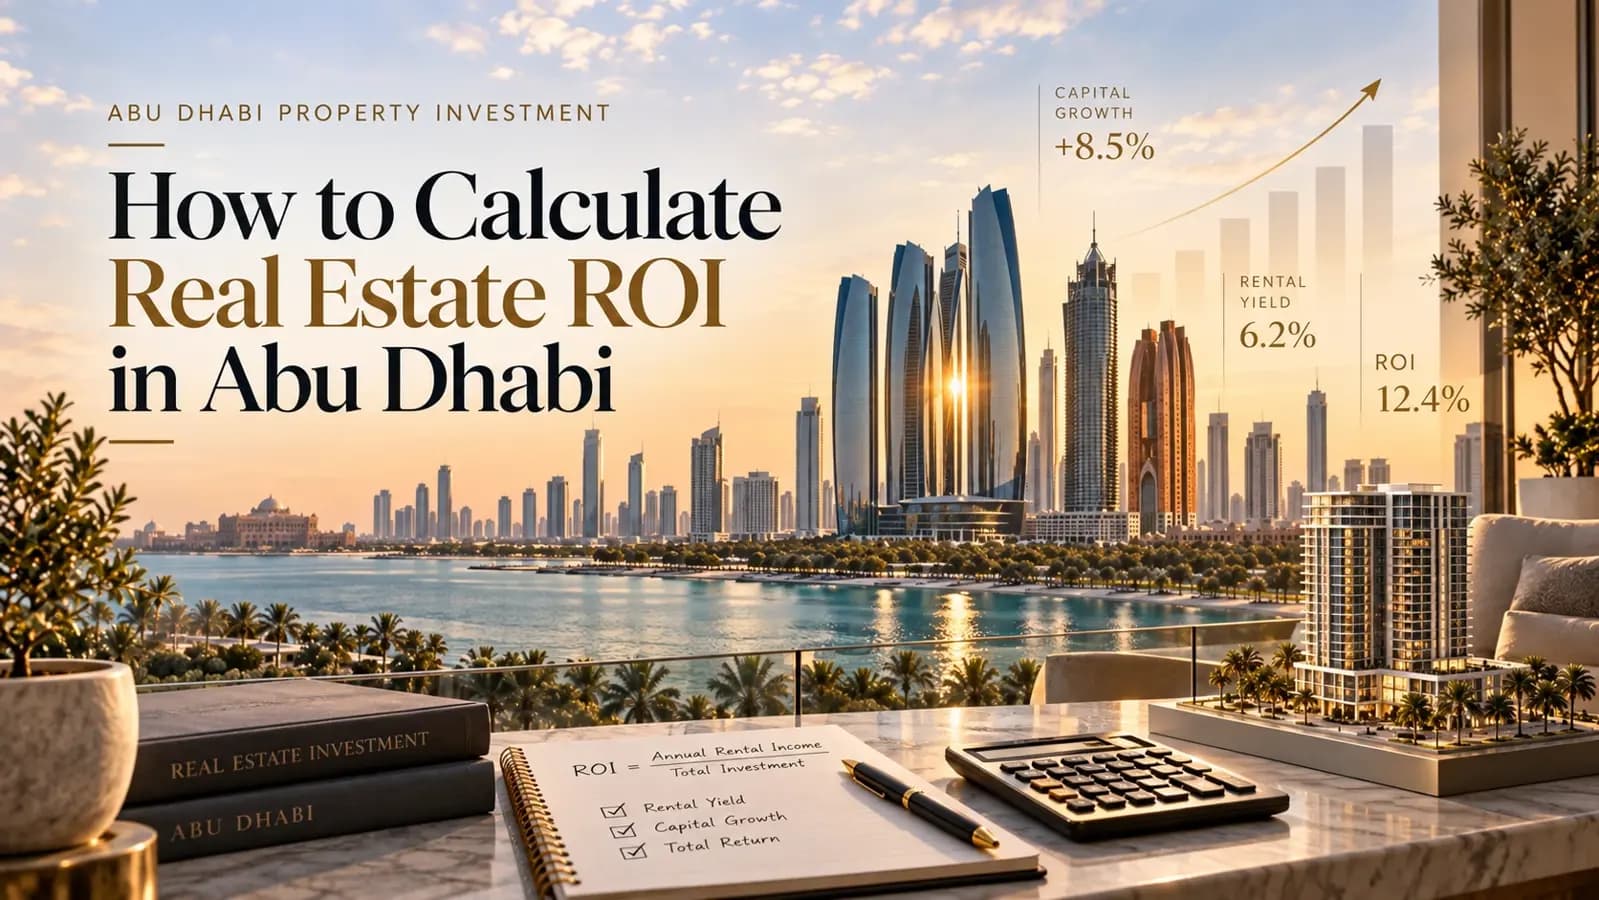
العائد على الاستثمار العقاري يعني ببساطة مقدار الربح الذي يمكن أن يحققه العقار مقارنة بالمبلغ الذي دفعته أو التزمت به. لكن الخطأ الشائع هو أن بعض المستثمرين يحسبون العائد بناءً على الإيجار السنوي فقط، دون احتساب الرسوم والمصاريف والتمويل وفترات الشغور.
أول خطوة هي حساب الدخل الإيجاري السنوي المتوقع. إذا كان العقار يمكن تأجيره بمبلغ شهري معين، اضرب هذا المبلغ في 12 شهرًا للحصول على الدخل السنوي. لكن يجب أن يكون الرقم واقعيًا بناءً على السوق، وليس مبالغًا فيه بناءً على توقعات تسويقية فقط.
بعد ذلك، يجب خصم التكاليف السنوية من الدخل الإيجاري. تشمل هذه التكاليف رسوم الخدمات، الصيانة، التأمين، إدارة العقار إذا وجدت، وأي مصاريف مرتبطة بتجهيز الوحدة أو الحفاظ عليها بحالة جيدة. هذه المصاريف تؤثر مباشرة على صافي الربح.
العائد الإيجاري الصافي أهم من العائد الإيجاري الإجمالي. العائد الإجمالي يحسب الإيجار مقارنة بسعر العقار فقط، لكنه لا يعطي الصورة الكاملة. أما العائد الصافي فيأخذ التكاليف بعين الاعتبار، ولذلك يكون أقرب للواقع وأكثر فائدة للمستثمر الجاد.
إذا كنت تستخدم التمويل العقاري، يجب إدخال القسط الشهري والفوائد أو الأرباح التمويلية ضمن الحساب. العقار قد يبدو مربحًا على الورق، لكن بعد احتساب التمويل قد ينخفض صافي العائد بشكل واضح. لذلك من المهم مقارنة الدخل الإيجاري المتوقع مع الالتزامات الشهرية الفعلية.
يجب أيضًا حساب فترة الشغور المحتملة. ليس مضمونًا أن يكون العقار مؤجرًا طوال السنة. قد تمر فترة بين مستأجر وآخر، أو قد يحتاج العقار إلى وقت للتسويق. المستثمر الذكي يحسب سيناريو واقعيًا يتضمن شهرًا أو أكثر بدون دخل إيجاري بدل الاعتماد على إشغال كامل طوال العام.
جانب آخر مهم هو نمو قيمة العقار. بعض العقارات لا تحقق أعلى عائد إيجاري فوري، لكنها قد تكون قوية من حيث زيادة القيمة على المدى الطويل. وهذا يحدث عادة في المواقع التي تشهد تطويرًا مستمرًا، طلبًا حقيقيًا، بنية تحتية قوية، ومشاريع مستقبلية قريبة.
لكن لا يجب الاعتماد على نمو القيمة فقط. السوق قد يتغير، والأسعار قد لا ترتفع بالسرعة المتوقعة. لذلك الأفضل أن يكون الاستثمار متوازنًا بين دخل إيجاري منطقي وفرصة نمو مستقبلية، بدل الاعتماد على عامل واحد فقط.
عند مقارنة عقارين، لا تختار العقار الأرخص مباشرة. قارن السعر، الإيجار المتوقع، رسوم الخدمات، سهولة التأجير، جودة المطور، عمر المبنى، مستوى التشطيب، الطلب في المنطقة، وإمكانية إعادة البيع. أحيانًا عقار أغلى قليلًا يعطي عائدًا أفضل لأنه أكثر طلبًا وأسهل في التأجير.
من المهم أيضًا أن تفهم نوع المستأجر المستهدف. شقة صغيرة في منطقة قريبة من الأعمال قد تستهدف المهنيين، بينما فيلا في مجتمع عائلي قد تستهدف العائلات طويلة الأمد. كل نوع له نمط طلب مختلف، وفترة إشغال مختلفة، وتكاليف صيانة مختلفة.
العائد الجيد لا يعني دائمًا الرقم الأعلى فقط. أحيانًا العائد المرتفع جدًا قد يشير إلى مخاطر أعلى، مثل موقع أقل طلبًا، مبنى قديم، رسوم خدمات غير مستقرة، أو صعوبة في إعادة البيع. لذلك يجب النظر إلى جودة العائد وليس رقمه فقط.
في النهاية، حساب العائد على الاستثمار العقاري في أبوظبي يحتاج إلى نظرة شاملة. احسب الدخل الإيجاري، اخصم التكاليف، راجع التمويل، ضع احتمال الشغور، وقارن فرصة نمو القيمة. الاستثمار العقاري الناجح لا يعتمد على الحماس، بل على أرقام واضحة وقرار مدروس.